Cómo hacer un flujo de caja en Excel paso a paso
Proyecta tu flujo de caja en Excel semana a semana: saldo inicial, cobranzas, egresos y la alerta que te avisa del rojo con tres semanas de margen.
Un flujo de caja en Excel es una tabla con una fila por semana y cuatro columnas: saldo inicial, ingresos previstos, egresos previstos y saldo final. La fórmula es =B2+C2-D2, y la que de verdad importa es el arrastre: el saldo final de una semana es el saldo inicial de la siguiente. Con eso ves el rojo antes de que llegue, que es la única razón de hacerlo.
Por qué una empresa rentable se queda sin dinero
Vendiste 40.000 este mes con buen margen. Y el viernes no tienes para la planilla.
No hay error contable: hay dos preguntas distintas. El estado de resultados responde ¿gané dinero? y cuenta la venta el día que facturas. El flujo de caja responde ¿tengo dinero? y cuenta la venta el día que el cliente paga. Entre las dos fechas hay 30, 60 o 90 días en los que sí tienes que pagar sueldos, alquiler y proveedores.
Por eso el flujo de caja se proyecta hacia adelante y no se mira hacia atrás. Un flujo de caja histórico es contabilidad. Un flujo de caja proyectado es la única herramienta que te avisa con tiempo.
Paso 1: el horizonte
Trece semanas. Es el estándar y no es arbitrario: un trimestre es el plazo en el que todavía puedes hacer algo —adelantar una cobranza, negociar un plazo, retrasar una compra— si ves venir el problema.
Con menos de 8 semanas no te da tiempo a reaccionar. Con más de 13 estás inventando: nadie sabe qué va a cobrar en la semana 30.
Para el resto del año, una segunda tabla mensual, más gruesa. Sirve para decidir si contratas o si compras una máquina, no para saber si llegas al viernes.
Paso 2: la estructura y las dos fórmulas
Una hoja Caja con una fila por semana:
| Columna | Campo | Fórmula |
|---|---|---|
| A | Semana (fecha del lunes) | |
| B | Saldo inicial | =E1 |
| C | Ingresos previstos | |
| D | Egresos previstos | |
| E | Saldo final | =B2+C2-D2 |
La columna B es la que casi todo el mundo olvida. El saldo inicial de cada semana es el saldo final de la anterior, así que en B3 va =E2 y se arrastra hacia abajo. Sin eso tienes cuatro semanas sueltas que no se hablan entre sí, y el rojo de la semana 3 no aparece nunca.
El saldo inicial de la primera fila sí se escribe a mano: es lo que hay hoy en el banco y en caja chica. Ese es el único número tecleado de toda la hoja.
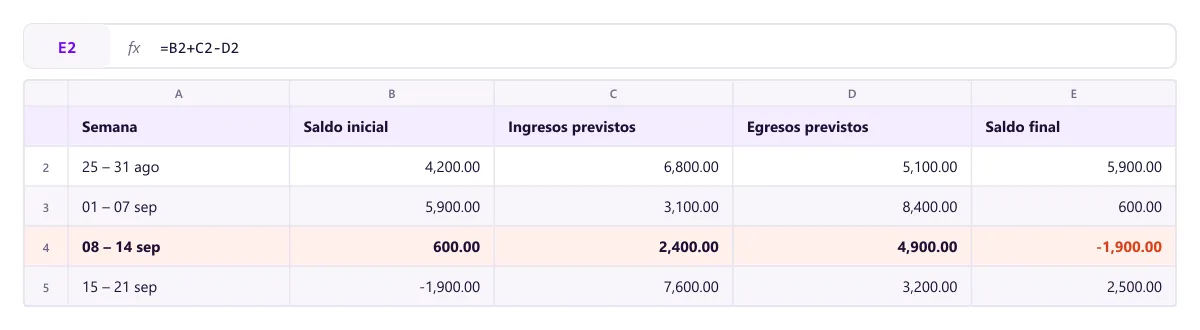
La semana del 8 de septiembre cierra en −1.900. Lo sabes hoy, con dos semanas para moverlo.
Paso 3: los ingresos previstos salen de la cobranza, no de las ventas
Este es el paso donde la mayoría de los flujos de caja se vuelven ficción: alguien escribe «ingresos: 8.000» porque espera vender eso.
Proyecta cobranzas, que es un dato duro. Si llevas la facturación en Excel, ya tienes la hoja de registro con el importe y la fecha de vencimiento de cada factura. Eso es el 70% de tu ingreso previsto y no hay que adivinarlo.
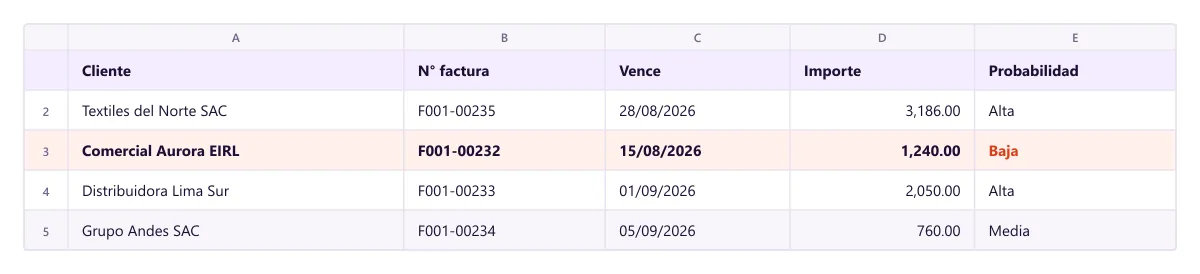
La factura vencida el 15 de agosto sigue sin cobrarse: entra al flujo como probabilidad baja, no como ingreso seguro.
Con esa hoja, el ingreso de cada semana del flujo se trae solo:
=SUMAR.SI.CONJUNTO(Cobranzas!$D:$D;Cobranzas!$C:$C;">="&$A2;Cobranzas!$C:$C;"<="&$A2+6)$A2 es el lunes de esa semana y $A2+6 el domingo. Suma todas las facturas que vencen dentro del rango.
Dos ajustes que valen oro:
- Una factura vencida no se cobra el día que vence. Si un cliente ya se pasó, muévelo a la semana en que realmente esperas el pago, no a la que dice el papel.
- Aplica un factor de cobranza. Si históricamente cobras el 85% de lo que vence en la semana, multiplica por 0,85. La hoja deja de mentirte.
Las ventas de contado y lo que todavía no has vendido van en una fila aparte, calculadas sobre el promedio de las últimas 8 semanas. Sé conservador: en un flujo de caja, quedarse corto en el ingreso no cuesta nada; pasarse, sí.
Paso 4: los egresos, empezando por los que no se negocian
Ordénalos por rigidez, no por importe:
- Fijos con fecha. Planilla, alquiler, préstamos, impuestos. Se conocen con meses de anticipación y no se mueven. La planilla suele ser el mayor de todos, y sale de tu control de asistencia.
- Variables comprometidos. Facturas de proveedores ya recibidas, con su vencimiento.
- Variables estimados. Compras de mercadería, servicios, combustible. Salen del promedio de tu control de gastos.
La distinción no es cosmética: cuando la semana sale en rojo, solo puedes mover lo del grupo 3, y a veces negociar el 2. Si tu hoja los tiene todos mezclados en un solo número, no sabes cuánto margen real tienes.
Los pagos de fin de mes y de quincena son los que hunden semanas concretas. Ponles su fecha exacta, no un promedio mensual repartido: el promedio es justo lo que hace desaparecer el problema de la hoja.
A esta altura la hoja ya funciona y te da la información que necesitas. Lo que no escala es alimentarla: cada lunes alguien abre el banco, revisa qué se cobró, mueve las facturas que no entraron, actualiza los egresos y arrastra las fórmulas. Dos horas por semana para saber algo que ya está escrito en las facturas y en los movimientos del banco. Así lo resuelve Zentral.
Paso 5: la alerta, que es el objetivo de todo esto
Selecciona la columna del saldo final y aplica formato condicional con =$E2<0 en rojo. Añade una segunda regla en ámbar con =$E2<$H$1, donde $H$1 es tu colchón mínimo: no basta con no estar en cero, hay que no estar cerca.
Cuando aparece el rojo, tienes cuatro palancas y conviene usarlas en este orden:
- Adelantar cobranza. Llamar a los tres clientes más grandes de esa semana. Es lo más rápido y lo que menos cuesta.
- Retrasar un pago negociable. Un proveedor con el que tienes relación acepta una semana más si se lo pides antes, no después.
- Mover una compra. Todo lo del grupo 3 es posponible por definición.
- Financiar. Línea de crédito o factoring. Es la última porque cuesta dinero, y cuesta menos cuando la pides con tres semanas de margen que cuando la pides el jueves.
Ese orden es la diferencia entre gestionar la caja y apagar un incendio.
El truco que enseña a proyectar: real contra previsto
Añade dos columnas más: ingreso real y egreso real. Cada lunes, antes de proyectar la semana nueva, anota lo que de verdad pasó la semana pasada.
En un mes vas a descubrir tu propio sesgo. Casi todo el mundo tiene el mismo: sobreestima los ingresos entre un 15% y un 30% y subestima los egresos. Cuando lo sabes, corriges la proyección con tu propio número en vez de con optimismo, y la hoja empieza a acertar.
Es la mejora más barata que le puedes hacer a un flujo de caja: dos columnas y la disciplina de mirarlas.
Cuándo Excel deja de alcanzar
- Cuando la hoja lleva más de una semana sin actualizarse. Un flujo de caja desactualizado no es información incompleta, es información falsa: dice que estás bien cuando no lo sabes.
- Cuando manejas más de una moneda o más de una cuenta. El tipo de cambio y los traspasos entre cuentas convierten la hoja en un rompecabezas.
- Cuando quien arma el flujo no es quien cobra. El dato pasa por dos manos y llega tarde.
- Cuando necesitas el escenario pesimista además del base. En Excel se hace duplicando la hoja, y a partir de ahí hay dos verdades.
La señal más clara: si tu extracto bancario y tu hoja de cobranzas dicen cosas distintas, ya no estás proyectando la caja, la estás reconstruyendo.
Resumen
- Trece semanas hacia adelante, una fila por semana.
=B2+C2-D2para el saldo final y=E2para arrastrar el inicial. Esa segunda fórmula es la que hace que sea una proyección.- Los ingresos salen de la cobranza real, con factor de cumplimiento, no de las ventas esperadas.
- Los egresos, ordenados por rigidez: fijos, comprometidos, estimados.
- Formato condicional para el rojo y para el colchón mínimo.
- Columnas de real contra previsto: en un mes conoces tu propio sesgo.
Diez minutos cada lunes con esto puesto te compran tres semanas de margen. Es la diferencia entre negociar y rogar.